
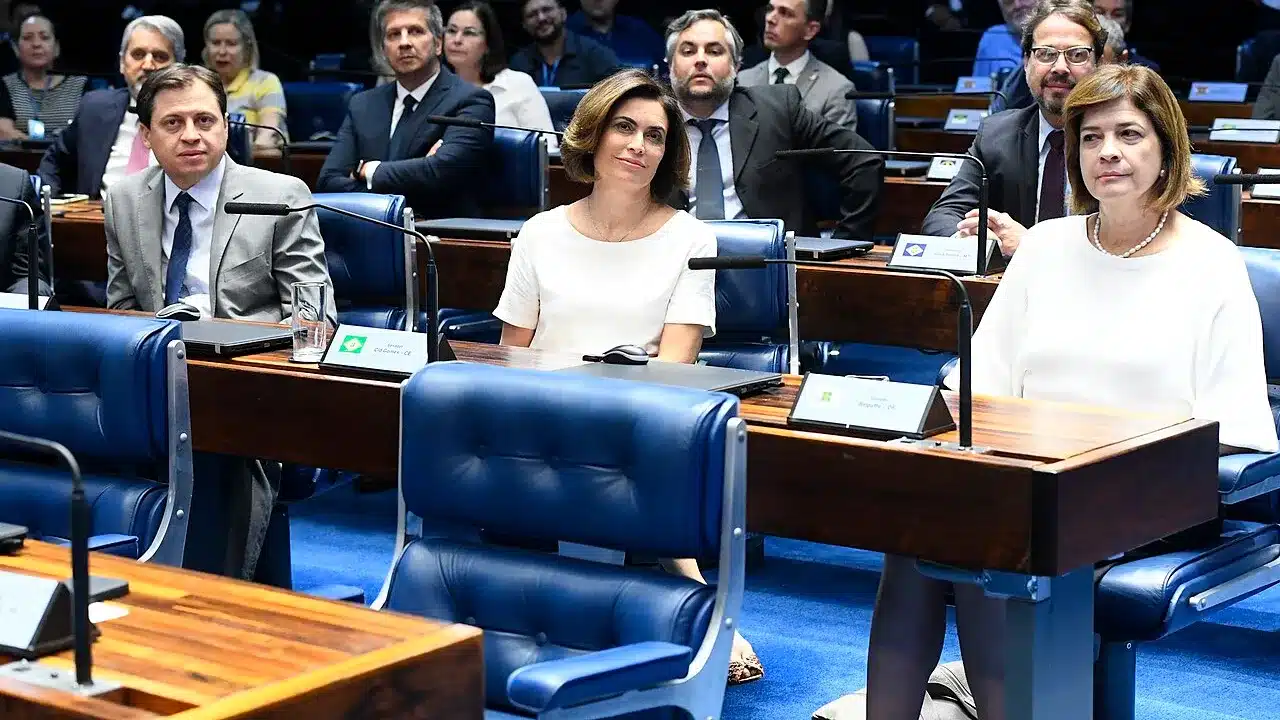
O PLP 299/2026, projeto de ajuste fiscal em análise no Senado Federal, tem efeitos em anos diferentes. Em 2026, o texto cria um espaço fiscal extraordinário para pagar parte da subvenção ao óleo diesel rodoviário. A partir de 2027, limita o crescimento real das despesas a 2% ao ano nos exercícios em que forem adotadas medidas de contenção fiscal. Até o momento, segundo a tramitação consultada em 12/11/2026, não constava aprovação final.
Qual regra vale para qual ano?
De acordo com a Agência Senado, o projeto separa o que vale agora do que só começa depois da virada do ano. O quadro abaixo organiza os dois períodos.
| Ano | O que o projeto prevê |
|---|---|
| 2026 | Espaço fiscal extraordinário para parte da subvenção ao diesel rodoviário |
| 2027 | Limite real de 2% ao ano nas despesas, em exercícios com contenção |
Linha do tempo: do dia 11 de novembro a 1º de janeiro de 2027
- 11/11/2026: o Senado recebeu o projeto, e o ministro do Planejamento e Orçamento, Bruno Moretti, o defendeu na Comissão Mista de Orçamento (CMO), segundo a Agência Senado.
- 12/11/2026: a votação em Plenário estava prevista para as 16h, com possibilidade de adiamento. O presidente do Senado, Davi Alcolumbre, disse que, se as lideranças pedissem mais tempo, a votação ficaria para a próxima semana.
- Depois do Senado: por ser lei complementar, o projeto precisa de maioria absoluta (41 dos 81 senadores) e, se aprovado, segue para a Câmara, onde precisa de 257 votos.
- 1º/01/2027: data indicada para o início da validade do limite de 2% nos exercícios com medidas de contenção, caso o projeto vire lei.
2026: o que muda para o diesel
O PLP 299/2026, segundo a página da matéria no Senado, autoriza gastos extras em investimentos estruturantes e exclui, em 2026, parte da subvenção ao diesel da meta fiscal. Na prática, o texto não define o preço do combustível na bomba. Ele trata do espaço nas contas públicas para que o governo possa pagar uma parcela da subvenção ao diesel rodoviário. A justificativa citada na cobertura do tema é o conflito no Oriente Médio.
Por isso, o projeto não garante, por si só, queda no preço do diesel nem define valores de subvenção para categorias específicas. Esse detalhamento depende de regulamentação e de atos do Executivo, que não foram confirmados nas fontes consultadas.
2027: de 2,5% para 2% nos anos de contenção
Hoje, o crescimento real das despesas é limitado pelo arcabouço fiscal, a Lei Complementar 200/2023, com teto de 2,5%. A Agência Senado informa, em matéria de 11/11/2026, que a proposta reduz esse limite para 2% ao ano, mas apenas nos exercícios com medidas de contenção fiscal. Ou seja, não é uma troca automática e permanente de 2,5% por 2%.
As duas parcelas listadas pela Agência Senado
A Agência Senado detalha medidas que contribuem para o resultado primário. O resultado primário mede a diferença entre receitas e despesas antes do pagamento de juros da dívida. Entre as medidas citadas:
- Contenção de despesas: contingenciamento de R$ 12,8 bilhões a R$ 18,3 bilhões.
- Aumento de arrecadação: R$ 4,5 bilhões com a limitação de benefícios tributários.
Segundo Moretti, o impacto fiscal total em 2027 deve ficar entre R$ 50 bilhões e R$ 60 bilhões. A estimativa é do governo e não foi auditada de forma independente. Não se trata de dinheiro já arrecadado.
O que ainda não está definido
- O resultado da votação de 12/11 não foi confirmado em fonte oficial até esta consulta.
- O texto final pode mudar em Plenário e na Câmara, caso avance.
- A aplicação do limite de 2% depende de o exercício ter medidas de contenção fiscal.
Onde acompanhar oficialmente
A tramitação, o texto e as votações do projeto aparecem na página da matéria no site do Senado Federal. A cobertura em texto e vídeo está na Agência Senado e na TV Senado. Como o projeto ainda depende de votação e de eventual sanção, as regras descritas acima podem mudar até a publicação de uma lei.
Redação